

Chi phí nhân sự gồm những gì? Cách tính và kiểm soát hiệu quả
Chi phí nhân sự là một trong những khoản ngân sách quan trọng, ảnh hưởng trực tiếp đến hiệu quả vận hành và khả năng phát triển của doanh nghiệp. Việc xác định đầy đủ các khoản chi, xây dựng cách tính và kiểm soát phù hợp sẽ giúp nhà quản lý sử dụng nguồn lực hiệu quả hơn. Cùng HR2B tìm hiểu chi phí nhân sự gồm những gì và các giải pháp tối ưu ngân sách nhân sự cho doanh nghiệp.
Tóm tắt nhanh:
- Chi phí nhân sự gồm lương, thưởng, bảo hiểm, phúc lợi, tuyển dụng, đào tạo và quản lý.
- Tổng chi phí được tính bằng cách cộng tất cả khoản chi liên quan đến nhân sự trong kỳ.
- Doanh nghiệp cần lập ngân sách, theo dõi định kỳ và tối ưu quy trình để kiểm soát chi phí hiệu quả.
- Dịch vụ Payroll Processing hỗ trợ doanh nghiệp quản lý tiền lương chính xác, đúng hạn và bảo mật.
1. Chi phí nhân sự là gì?
Chi phí nhân sự (Employee Costs) là tổng các khoản chi phí trực tiếp và gián tiếp mà doanh nghiệp cần chi trả để tuyển dụng, sử dụng, quản lý và duy trì đội ngũ lao động. Các khoản này không chỉ bao gồm tiền lương mà còn có bảo hiểm bắt buộc, phụ cấp, thưởng, phúc lợi, tuyển dụng và đào tạo nhân viên.
Cần phân biệt chi phí nhân sự với quỹ lương. Quỹ lương chủ yếu phản ánh ngân sách dành để trả lương và các khoản thu nhập liên quan cho người lao động, trong khi chi phí nhân sự có phạm vi rộng hơn, bao gồm cả những khoản chi phục vụ hoạt động quản trị và phát triển nguồn nhân lực.
Việc xác định đúng phạm vi chi phí nhân sự giúp doanh nghiệp xây dựng ngân sách sát với thực tế, đồng thời chủ động kiểm soát các khoản chi trong quá trình vận hành. HR2B cung cấp dịch vụ quản lý tiền lương (Payroll Processing), hỗ trợ doanh nghiệp thực hiện nghiệp vụ tính lương chính xác, đúng hạn và tuân thủ quy định pháp luật Việt Nam.
2. Chi phí nhân sự gồm những gì?
Chi phí nhân sự bao gồm nhiều khoản chi phát sinh trong quá trình tuyển dụng, sử dụng và duy trì đội ngũ lao động. Ngoài tiền lương, doanh nghiệp cần tính đến các khoản bảo hiểm bắt buộc, phúc lợi, đào tạo và chi phí quản lý liên quan. Cụ thể:
Nhóm chi phí | Các khoản chi phí tiêu biểu |
Lương và thu nhập | Lương cơ bản, tiền lương làm thêm giờ, thưởng, phụ cấp và các khoản bổ sung khác. |
Bảo hiểm và nghĩa vụ bắt buộc | Phần BHXH, BHYT, BHTN và kinh phí công đoàn do doanh nghiệp có trách nhiệm đóng theo quy định. |
Phúc lợi nhân viên | Khám sức khỏe định kỳ, nghỉ mát, quà tặng dịp lễ, Tết, bảo hiểm bổ sung và các chế độ phúc lợi khác. |
Tuyển dụng và đào tạo | Chi phí đăng tin tuyển dụng, tổ chức phỏng vấn, đào tạo hội nhập và nâng cao chuyên môn cho nhân viên. |
Chi phí quản lý và vận hành | Phần mềm quản lý nhân sự, công cụ làm việc, chi phí hành chính và các nguồn lực phục vụ hoạt động quản lý nhân viên. |
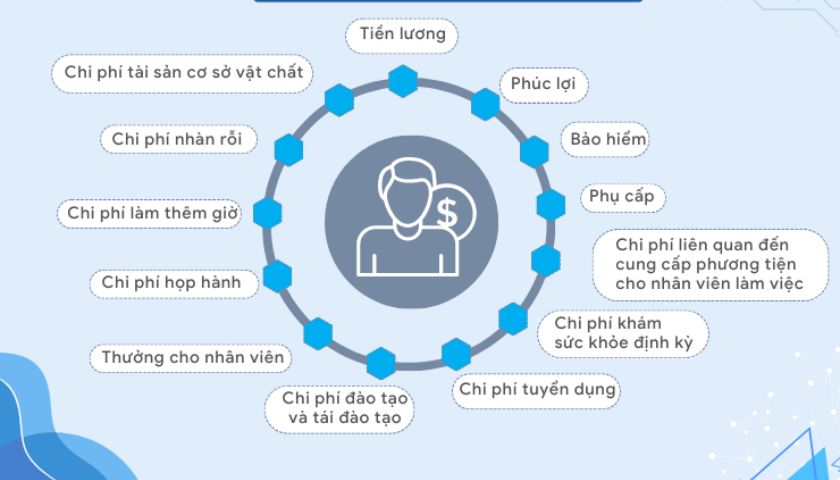
Có thể chia các khoản trên thành hai nhóm chính:
- Chi phí nhân sự trực tiếp: Những khoản chi gắn với việc sử dụng lao động như tiền lương, thưởng, phụ cấp và các khoản đóng góp liên quan đến người lao động.
- Chi phí nhân sự gián tiếp: Những khoản hỗ trợ hoạt động tuyển dụng, đào tạo, quản lý và vận hành đội ngũ như phần mềm nhân sự, công cụ làm việc và chi phí hành chính.
Khi lập ngân sách, doanh nghiệp cần phân biệt rõ các khoản bắt buộc theo quy định pháp luật với những khoản phúc lợi, hỗ trợ do doanh nghiệp tự xây dựng. Đồng thời, cần xác định cách phân loại phù hợp với mục đích quản trị và hạch toán để tránh bỏ sót hoặc tính trùng chi phí.
3. Cách tính chi phí nhân sự trong doanh nghiệp
Để xác định tổng chi phí nhân sự, doanh nghiệp cần tổng hợp đầy đủ các khoản chi liên quan đến người lao động trong một kỳ nhất định. Công thức tính tham khảo như sau:
Tổng chi phí nhân sự = Chi phí tiền lương + Chi phí bảo hiểm và nghĩa vụ bắt buộc + Chi phí phúc lợi + Chi phí tuyển dụng, đào tạo + Chi phí quản lý liên quan.
Trong đó:
- Chi phí tiền lương: Bao gồm lương cơ bản, tiền làm thêm giờ, thưởng, phụ cấp và các khoản thu nhập khác doanh nghiệp chi trả.
- Chi phí bảo hiểm và nghĩa vụ bắt buộc: Là phần kinh phí doanh nghiệp đóng BHXH, BHYT, BHTN và kinh phí công đoàn theo quy định.
- Chi phí phúc lợi: Gồm các khoản hỗ trợ khám sức khỏe, nghỉ mát, quà tặng và chế độ đãi ngộ khác.
- Chi phí tuyển dụng, đào tạo: Bao gồm ngân sách tìm kiếm ứng viên, phỏng vấn, đào tạo nhân viên mới và nâng cao năng lực đội ngũ.
- Chi phí quản lý liên quan: Gồm phần mềm nhân sự, công cụ làm việc và các khoản hành chính phục vụ quản lý lao động.
Ví dụ minh họa: Một doanh nghiệp có 20 nhân viên với tổng chi phí nhân sự trong tháng được giả định như sau:
Khoản mục | Chi phí/tháng |
Tiền lương, thưởng và phụ cấp | 300 triệu đồng |
Bảo hiểm và nghĩa vụ bắt buộc | 60 triệu đồng |
Phúc lợi nhân viên | 10 triệu đồng |
Tuyển dụng và đào tạo | 15 triệu đồng |
Quản lý và vận hành | 5 triệu đồng |
Tổng chi phí nhân sự | 390 triệu đồng |
Như vậy, tổng chi phí nhân sự của doanh nghiệp trong tháng là 390 triệu đồng, tương đương trung bình 19,5 triệu đồng/người/tháng. Đây là số liệu giả định nhằm minh họa cách tính, không phải mức chi phí chuẩn áp dụng cho mọi doanh nghiệp.
Khi tổng hợp số liệu, doanh nghiệp cần thống nhất kỳ tính theo tháng, quý hoặc năm; phân biệt phần bảo hiểm do doanh nghiệp đóng với khoản khấu trừ từ lương người lao động và tránh ghi nhận trùng các khoản thưởng, phụ cấp hoặc phúc lợi.
Để kiểm soát ngân sách, nhà quản lý nên tổng hợp chi phí theo tháng, sau đó đối chiếu và phân tích theo quý, năm. Việc theo dõi định kỳ giúp doanh nghiệp nhận diện khoản chi biến động, dự báo nhu cầu nhân sự và điều chỉnh ngân sách kịp thời. Trong đó, quy trình quản lý tiền lương chính xác, đúng hạn cũng là yếu tố quan trọng giúp hạn chế sai lệch trong quá trình tổng hợp chi phí. HR2B cung cấp dịch vụ Payroll Processing, hỗ trợ doanh nghiệp quản lý nghiệp vụ tính lương và tuân thủ quy định pháp luật Việt Nam.
4. Cách kiểm soát và tối ưu chi phí nhân sự hiệu quả
Để kiểm soát chi phí nhân sự, doanh nghiệp cần kết hợp lập ngân sách, theo dõi các khoản chi và cải thiện quy trình quản trị. Một số giải pháp có thể áp dụng gồm:
- Lập ngân sách nhân sự: Dựa trên kế hoạch kinh doanh để dự báo nhu cầu tuyển dụng, quỹ lương, thưởng và các khoản phúc lợi. Ngân sách cần được xây dựng phù hợp với quy mô và khả năng tài chính của doanh nghiệp.
- Theo dõi và phân tích chi phí: Định kỳ đối chiếu ngân sách với chi phí thực tế, phân tích nguyên nhân chênh lệch và xác định những khoản phát sinh bất thường. Qua đó, nhà quản lý có thể kịp thời điều chỉnh kế hoạch sử dụng nhân sự.
- Tối ưu quy trình quản trị: Chuẩn hóa quy trình chấm công, tính lương, quản lý hồ sơ và dữ liệu nhân viên để hạn chế sai sót, tiết kiệm thời gian xử lý. Việc ứng dụng công nghệ cũng giúp bộ phận nhân sự quản lý thông tin tập trung và thuận tiện hơn.
- Sử dụng dịch vụ Payroll Processing: Doanh nghiệp có thể cân nhắc thuê ngoài nghiệp vụ tính lương, bảo hiểm và thuế để giảm tải công việc hành chính, đồng thời nâng cao tính chính xác và tuân thủ.
Với hơn 20 năm kinh nghiệm trong lĩnh vực nhân sự, HR2B là đơn vị cung cấp dịch vụ nhân sự chuyên nghiệp, đồng hành cùng doanh nghiệp trong quản trị nguồn lực. Đặc biệt, dịch vụ quản lý tiền lương (Payroll Processing) của HR2B đạt chứng nhận ISO 27001:2022 về bảo mật thông tin, hỗ trợ doanh nghiệp xử lý nghiệp vụ tính lương chuyên nghiệp, bảo mật, chính xác và đúng hạn.
5. Câu hỏi thường gặp về chi phí nhân sự
5.1 Chi phí nhân sự chiếm bao nhiêu phần trăm doanh thu là hợp lý?
Không có tỷ lệ chung cho mọi doanh nghiệp. Mức chi phí phù hợp phụ thuộc vào ngành nghề, mô hình kinh doanh, quy mô lao động và biên lợi nhuận. Doanh nghiệp nên theo dõi tỷ lệ chi phí nhân sự trên doanh thu qua từng kỳ để đánh giá hiệu quả sử dụng nguồn lực và điều chỉnh ngân sách phù hợp.
5.2 Chi phí nhân sự có bao gồm bảo hiểm và phúc lợi không?
Có. Ngoài tiền lương, thưởng và phụ cấp, chi phí nhân sự còn bao gồm phần bảo hiểm bắt buộc do doanh nghiệp đóng, kinh phí công đoàn theo quy định và các khoản phúc lợi như khám sức khỏe, nghỉ mát, quà lễ Tết hoặc bảo hiểm bổ sung.
5.3 Doanh nghiệp nhỏ nên kiểm soát chi phí nhân sự như thế nào?
Doanh nghiệp nhỏ nên bắt đầu bằng việc lập ngân sách theo kế hoạch kinh doanh, xác định nhu cầu nhân sự thực tế và theo dõi chi phí hằng tháng. Đồng thời, cần chuẩn hóa quy trình chấm công, tính lương và quản lý dữ liệu để hạn chế sai sót. Khi khối lượng nghiệp vụ tăng, doanh nghiệp có thể cân nhắc sử dụng dịch vụ Payroll Processing để giảm tải công việc hành chính.
Chi phí nhân sự bao gồm nhiều khoản khác nhau, từ tiền lương, bảo hiểm, phúc lợi đến tuyển dụng, đào tạo và vận hành. Việc xác định đầy đủ từng khoản chi, tính toán chính xác và thường xuyên theo dõi ngân sách sẽ giúp doanh nghiệp kiểm soát chi phí hiệu quả, đồng thời cân đối nguồn lực cho hoạt động phát triển lâu dài. Nếu cần hỗ trợ tối ưu nghiệp vụ tính lương và quản lý chi phí nhân sự, doanh nghiệp có thể liên hệ HR2B để được tư vấn giải pháp phù hợp.

Khi doanh nghiệp phát triển, việc quản lý nhân sự, xây dựng chính sách đãi ngộ và đảm bảo tuân...
Viết hồ sơ xin việc không chỉ là cung cấp thông tin cá nhân và kinh nghiệm làm việc mà...
Ngày 12/11/2026, HR2B phối hợp cùng CEO SUITE tổ chức buổi chia sẻ riêng tư & ấm cúng với chuyên...
Tiền lương không chỉ là thông tin về thu nhập mà còn chứa nhiều dữ liệu quan trọng của người...
Một trải nghiệm làm việc ý nghĩa không chỉ đơn thuần là hoàn thành công việc hằng ngày và đạt...


